Versicherungsvertreter: Aufgaben, Voraussetzungen und Gehalt
Wer Versicherungen verkauft, heißt umgangssprachlich Versicherungsvertreter. Im Vermittlerregister steht dann aber Ausschließlichkeitsvertreter, Mehrfachagent oder Makler, und diese Unterscheidung entscheidet darüber, wer Sie bezahlt, welche Produkte Sie anbieten dürfen und was am Jahresende übrig bleibt. Dieser Beitrag sortiert die Rollen, trennt die Einkommensfrage nach Beschäftigungsform und zeigt anhand ausgewerteter Stellenanzeigen, was Arbeitgeber im Versicherungsvertrieb tatsächlich verlangen.
Direkt zu: Was ist ein Versicherungsvertreter? | Aufgaben im Arbeitsalltag | Unterschied zum Versicherungsmakler | Freier Versicherungsvertreter | Wie wird man Versicherungsvertreter? | Gehalt und Provision | Selbstständigkeit | Wo wird gesucht? | Häufige Fragen
Jobs im Versicherungsvertrieb gesucht?
➥ Zum salesjob Stellenmarkt
Was ist ein Versicherungsvertreter?
Ein Versicherungsvertreter verkauft Versicherungen im Auftrag eines Versicherers. Das ist der Unterschied zum Makler, der im Auftrag des Kunden sucht: Der Vertreter sitzt auf der Seite der Gesellschaft, deren Produkte er vermittelt, und wird auch von ihr bezahlt.
Vier Begriffe laufen durcheinander. Versicherungsvermittler ist der Oberbegriff, darunter fallen Vertreter und Makler. Der Versicherungsberater berät gegen Honorar statt gegen Provision. Rechtlich ist ein Versicherungsvertreter ein Handelsvertreter, also selbstständig und nach Erfolg bezahlt. Wer dieselbe Arbeit angestellt im Außendienst macht, ist Arbeitnehmer, mit Grundgehalt und Kündigungsschutz.
Innerhalb der Vertreterrolle entscheidet eine einzige Frage über alles Weitere: Für wie viele Gesellschaften arbeiten Sie?
| Rolle | Produkte | Wer haftet |
| Ausschließlichkeitsvertreter, im Register gebundener Versicherungsvertreter | eine Gesellschaft | die Gesellschaft |
| Vertreter mit Zweitgesellschaft (Ventillösung) | eine Hauptgesellschaft, dazu Produkte, die diese nicht anbietet | die Gesellschaften |
| Echter Mehrfachagent | mehrere Gesellschaften, auch konkurrierend | Sie selbst, Berufshaftpflicht ist Pflicht |
Die mittlere Zeile beschreibt einen häufigen Fall: Ihre Gesellschaft hat für einen bestimmten Bedarf kein passendes Produkt und Sie dürfen diese Lücke über einen zweiten Versicherer schließen. Solange sich die Produkte nicht ins Gehege kommen, bleibt alles wie bei der Ausschließlichkeit. In der Branche heißt das Ventillösung.
Praktisch heißt das: Wer bei einer Gesellschaft anfängt, ist gebundener Versicherungsvertreter und kommt ohne eigene Zulassung aus. Die Gesellschaft meldet Sie zum Vermittlerregister an, prüft Ihre Sachkunde und haftet für Ihre Beratung. Ins Register müssen Sie trotzdem. Erst wer konkurrierende Produkte mehrerer Häuser anbietet, beantragt die Erlaubnis selbst und haftet ab dann auch selbst.
Wer nachlesen möchte: Die Rollen definiert § 59 VVG, den Handelsvertreterstatus § 84 und § 92 HGB, Erlaubnis und Registerpflicht regelt § 34d GewO.
Kurz gefasst:
- Der Vertreter arbeitet für den Versicherer, der Makler für den Kunden.
- Der gebundene Versicherungsvertreter braucht keine eigene Zulassung, weil die Gesellschaft haftet.
- Ins Vermittlerregister müssen alle.
Was macht ein Versicherungsvertreter im Arbeitsalltag?
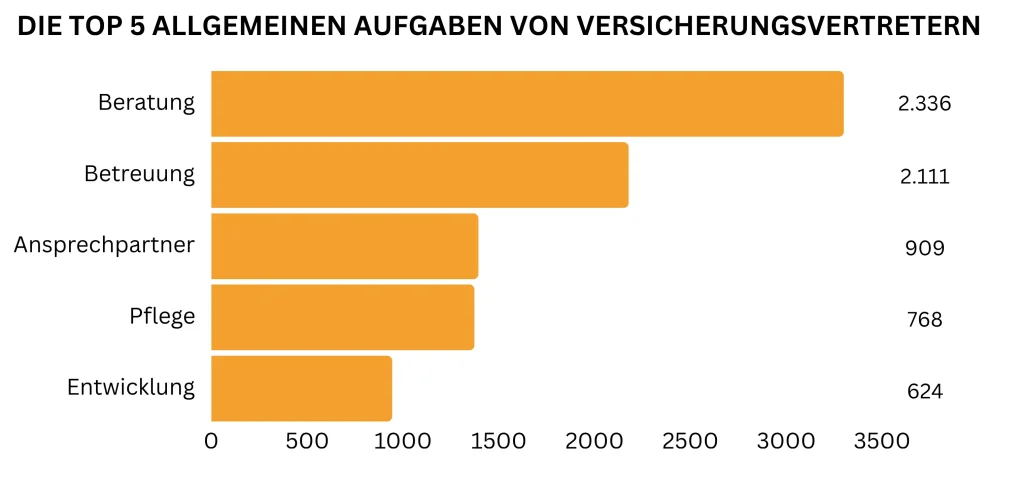
Der Arbeitsalltag besteht vor allem aus: Kunden gewinnen, Bedarf analysieren und beraten, und den Bestand pflegen. Eine Auswertung von Stellenanzeigen für Versicherungsvertreter zeigt, wie stark das Gewicht auf der Beratung liegt: Sie wird 2.336-mal als allgemeine Aufgabe genannt, gefolgt von Betreuung mit 2.111 Nennungen.
 Quelle: © salesjob Stellenmarkt GmbH
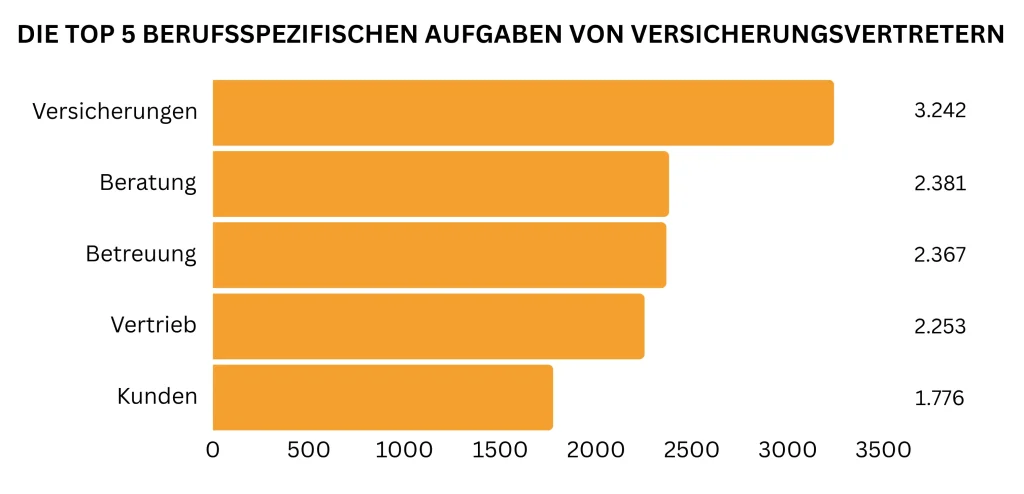
Bei den berufsspezifischen Aufgaben verschiebt sich das Bild leicht in Richtung Produkt und Abschluss. Versicherungen stehen mit 3.242 Nennungen vorn, Vertrieb folgt mit 2.253.
 Quelle: © salesjob Stellenmarkt GmbH
In der Praxis heißt das: Terminierung und Neukundenakquise im Vertrieb, Bedarfsanalyse beim Kunden zu Hause oder in der Agentur, Angebotsvergleich innerhalb des eigenen Portfolios, die gesetzlich vorgeschriebene Beratungsdokumentation, Vertragsanpassung bei Heirat, Hausbau oder Selbstständigkeit, Begleitung im Schadenfall. Dazu kommt bei einem Agenturwechsel die Bestandsübertragung, die je nach Vertrag Monate dauern kann.
Was davon Geld bringt und was nicht, ist die Frage, die in den meisten Berufsbeschreibungen fehlt:
| Aufgabenblock | Wann und wie oft | Bezug zur Vergütung |
| Terminierung und Neukundenakquise | täglich, in der Aufbauphase der größte Block | Voraussetzung für jede Abschlussprovision |
| Bedarfsanalyse und Beratungsgespräch | Kern jedes Kundentermins | entscheidet über die Abschlussquote |
| Angebot und Beratungsdokumentation | Nacharbeit zu jedem Gespräch | nicht vergütet, aber haftungsrelevant |
| Bestandspflege und Vertragsanpassung | laufend, wächst mit dem Bestand | Bestandsprovision, laufende Einnahme |
| Schadenbegleitung | anlassbezogen, oft kurzfristig | nicht vergütet, senkt aber die Stornoquote |
| Reporting, Zielgespräche, Weiterbildung | monatlich bis quartalsweise, dazu 15 Pflichtstunden im Jahr | Zielerreichung, Bonusstufen im Agenturvertrag |
Gemessen wird selten die Zahl der Termine. Im Agenturvertrag stehen in der Regel Neugeschäft in Bewertungssummen, Bestandszuwachs, Stornoquote und Vertragsdichte je Kunde. Wer viel abschließt und viel storniert bekommt, steht am Jahresende schlechter da als ein Kollege mit weniger Abschlüssen und stabilem Bestand.
Was ist der Unterschied zwischen Versicherungsvertreter und Versicherungsmakler?
Der Versicherungsvertreter arbeitet im Auftrag des Versicherers und wird von diesem über Provision bezahlt. Der Versicherungsmakler ist Sachwalter des Kunden, wählt aus dem gesamten Marktangebot aus und erhält Courtage, die ebenfalls der Versicherer auszahlt, ihn aber nicht bindet.
Für die Berufsentscheidung heißt das: Wer aus einer anderen Branche kommt und den Vertrieb erst lernen will, startet fast immer als Vertreter. Die Gesellschaft stellt Ausbildung, Bestand, Büro und oft eine Anschubvergütung. Der Weg zum Makler führt meistens über einige Jahre als Vertreter, weil dort Beratungspraxis, Produktwissen und die ersten Kundenbeziehungen entstehen. Umgekehrt funktioniert es selten.
Was ist ein freier Versicherungsvertreter?
Als freier Versicherungsvertreter bezeichnet man in der Praxis zwei verschiedene Dinge: einen selbstständigen Vertreter, der auf eigene Rechnung für einen Versicherer arbeitet, und einen Mehrfachagenten, der Produkte mehrerer Gesellschaften vermittelt. Rechtlich unabhängig ist keiner von beiden, denn das trifft ausschließlich auf den Versicherungsmakler zu.
„Frei” kann die Beschäftigungsform meinen (selbstständig statt angestellt) oder die Produktbindung (mehrere Gesellschaften statt einer). Beides hat nichts miteinander zu tun: Ein angestellter Vermittler im Außendienst kann für mehrere Konzerntöchter vermitteln, ein selbstständiger Agenturinhaber kann strikt an eine Gesellschaft gebunden sein.
Wer nach einem unabhängigen Versicherungsvertreter sucht, sucht deshalb streng genommen einen Makler. Den unabhängigen Vertreter gibt es nicht, weil die Bindung an den Auftraggeber zur Rolle gehört.
Praktisch relevant wird die Unterscheidung beim Wechsel, und dort sehen die drei Wege sehr verschieden aus.
- Von einer Gesellschaft zur nächsten. Der Bestand bleibt beim alten Versicherer, Sie fangen beim Neugeschäft wieder bei null an. Was bleibt, ist der Ausgleichsanspruch. Der Wechsel ist der häufigste und zugleich der teuerste, weil Sie zweimal aufbauen.
- Vom gebundenen Vertreter zum Mehrfachagenten. Sie behalten Ihren Agenturvertrag und nehmen weitere Gesellschaften dazu. Solange deren Produkte nicht mit denen Ihrer Hauptgesellschaft konkurrieren, ändert sich an Zulassung und Haftung nichts. Sobald sie konkurrieren, brauchen Sie die eigene Erlaubnis und eine Berufshaftpflichtversicherung. Das ist der Weg, den die meisten meinen, wenn sie „freier Versicherungsvertreter” sagen.
- Vom Vertreter zum Makler. Hier wechseln Sie die Seite, vom Auftrag des Versicherers zum Auftrag des Kunden. Der Schritt ist der aufwendigste, weil Sie ohne Bestand starten und die Haftung vollständig bei Ihnen liegt.
Bei jedem dieser Wege steht das nachvertragliche Wettbewerbsverbot im Agenturvertrag im Weg. Zwei Dinge dazu, die selten jemand sagt: Es darf höchstens zwei Jahre gelten, und die Gesellschaft muss für diese Zeit eine angemessene Karenzentschädigung zahlen (§ 90a HGB). Ein Wettbewerbsverbot ohne Entschädigung sollten Sie vor der Unterschrift ansprechen.
Kurz gefasst:
- „Frei” meint entweder selbstständig oder mehrfachgebunden, das wird ständig verwechselt.
- Unabhängig im rechtlichen Sinn ist nur der Makler.
- Der Bestand bleibt beim Versicherer, das begrenzt den Wechsel.
Wie wird man Versicherungsvertreter?
Für den Einstieg als Versicherungsvertreter ist kein bestimmter Schulabschluss vorgeschrieben. Erforderlich ist ein Sachkundenachweis, entweder über die duale Ausbildung zum Kaufmann für Versicherungen und Finanzanlagen oder über die IHK-Sachkundeprüfung.
Wer Versicherungsvertreter werden will, hat damit zwei Wege, die sich vor allem im Tempo und der Bezahlung unterscheiden. Die Ausbildung dauert drei Jahre und zahlt währenddessen eine Vergütung. Die Sachkundeprüfung dauert Monate und kostet Geld, wenn keine Gesellschaft dahintersteht. In der Praxis kommt der größere Teil über den zweiten Weg, weil die Versicherer Vertriebserfahrung aus anderen Branchen suchen und die Qualifizierung selbst organisieren.
Welche Ausbildung führt in den Beruf?
Der klassische Weg ist die Ausbildung zum Kaufmann für Versicherungen und Finanzanlagen. Sie dauert drei Jahre und lässt sich bei guten Leistungen oder mit Abitur auf zwei bis zweieinhalb Jahre verkürzen. Wer sie abschließt, hat die Sachkunde automatisch nachgewiesen.
Bezahlt wird überdurchschnittlich. Nach der BIBB-Auswertung für 2025 liegt die Ausbildungsvergütung im Schnitt bei 1.336 Euro im ersten, 1.407 Euro im zweiten und 1.497 Euro im dritten Jahr. Der Tarif im privaten Versicherungsgewerbe liegt mit 1.355 bis 1.520 Euro etwas darüber, einzelne Häuser zahlen mehr. Zum Vergleich: Über alle Ausbildungsberufe hinweg waren es 2025 rund 1.209 Euro.
Geht es auch ohne Ausbildung?
Ja, und das ist im Versicherungsvertrieb eher die Regel als die Ausnahme. Die Sachkundeprüfung zum Versicherungsfachmann IHK steht Quereinsteigern ohne Vorbildung offen. Wie der Quereinstieg in den Vertrieb grundsätzlich abläuft und was Arbeitgeber dabei erwarten, lesen Sie im eigenen Ratgeber dazu. Vorbereitet wird sie über die Akademien der Versicherer, über das Bildungswerk der Deutschen Versicherungswirtschaft oder über private Anbieter, häufig berufsbegleitend. Viele Gesellschaften übernehmen die Kosten, wenn Sie einen Agenturvertrag unterschreiben. Die Lehrgänge laufen berufsbegleitend über mehrere Monate.
Welche formalen Voraussetzungen müssen erfüllt sein?
Das hängt davon ab, ob Sie eine eigene Zulassung brauchen. Wer für eine Gesellschaft arbeitet, muss nur ins Vermittlerregister, angemeldet wird er vom Unternehmen. Wer die Erlaubnis selbst beantragt, legt der IHK ein Führungszeugnis vor, eine Auskunft aus dem Gewerbezentralregister, den Nachweis einer Berufshaftpflichtversicherung und geordnete Vermögensverhältnisse, also keine laufende Insolvenz und keinen Eintrag im Schuldnerverzeichnis. Dazu kommt der Sachkundenachweis. Die Anforderungen im Wortlaut stehen in § 34d GewO.
Welche Weiterbildungspflicht gilt?
15 Stunden pro Kalenderjahr, für Vertreter wie für Makler, und zwar seit der Umsetzung der EU-Vermittlerrichtlinie IDD. Anerkannt werden Präsenzseminare, E-Learning und betreutes Selbstlernen. Der Nachweis läuft über den Arbeitgeber, über die Brancheninitiative „gut beraten” oder über eigene Dokumentation, und die IHK kann ihn anfordern. Das ist keine Formalie, sondern der Punkt, an dem die Aufsicht am ehesten nachhakt.
Einstiegspositionen im Vertrieb ansehen
➥ Zum salesjob Stellenmarkt
Was verdient ein Versicherungsvertreter?
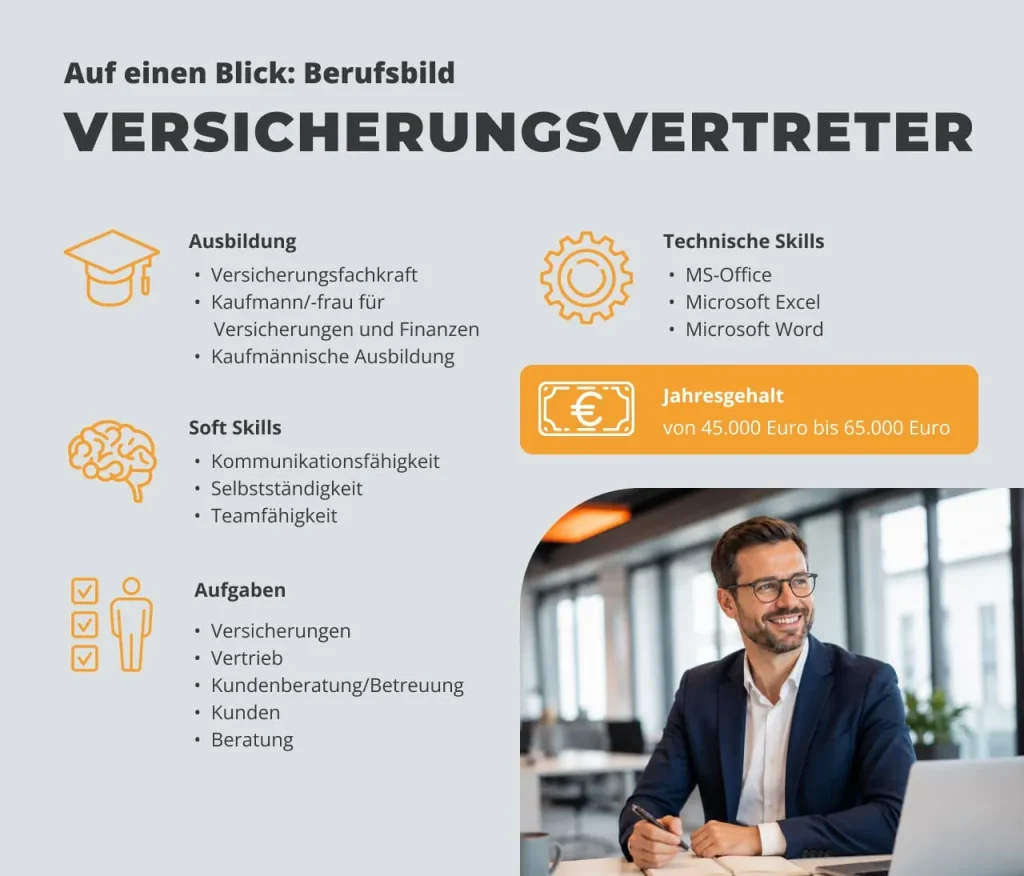
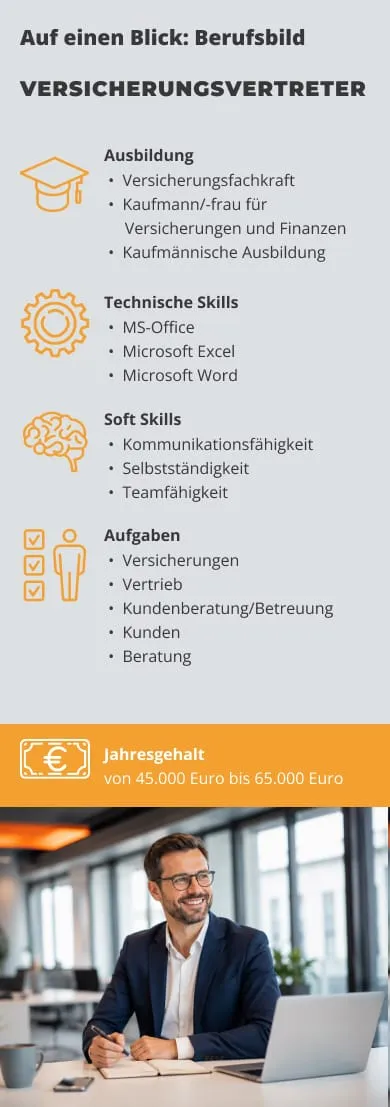
Die beiden großen Gehaltsportale kommen für 2026 auf ähnliche Werte: StepStone nennt für Versicherungsvertreter einen Durchschnitt von 54.300 Euro brutto im Jahr, gehalt.de einen Median von 56.435 Euro. Umgerechnet sind das rund 4.500 Euro brutto im Monat.
Interessanter als der Mittelwert ist die Streuung. Bei gehalt.de liegt die mittlere Hälfte aller Werte zwischen 48.933 und 65.086 Euro, StepStone nennt 45.600 Euro als unteres und rund 64.000 Euro als oberes Ende. Beide Portale erheben unterschiedlich und kommen doch zum selben Bild: Der Beruf beginnt oberhalb von 45.000 Euro und endet für Angestellte bei ungefähr 65.000.
Eine Einschränkung, die keines der Portale ausspricht: Die Zahlen stammen von sozialversicherungspflichtig Beschäftigten. Das Einkommen selbstständiger Agenturinhaber taucht dort nicht auf, weil es kein Gehalt ist, sondern ein Betriebsergebnis, nach Abzug von Büro, Personal, Altersvorsorge und Krankenversicherung. Die Spannen, die dazu im Netz kursieren, beruhen auf Selbstauskünften und sind nicht belastbar.
Auch beim Angestellten sagt der Jahreswert wenig über den Monat aus, weil der variable Anteil im Vertrag steht und nicht veröffentlicht wird. Wie variable Vergütungsmodelle im Vertrieb aufgebaut sind und wo sie ihre Anreizwirkung verfehlen, ist ein Thema für sich.
Fragen Sie im Bewerbungsgespräch nach dem Verhältnis von Fix zu Variabel, nach den Zielen dahinter und danach, ob der variable Teil gedeckelt ist. Weitere Punkte, die ins Gespräch gehören, finden Sie in den Tipps zur Bewerbung im Vertrieb.
Drei Faktoren machen den größten Unterschied, und gehalt.de schlüsselt alle drei auf.
- Regional liegt Baden-Württemberg mit 4.766 Euro vorn, vor Hessen mit 4.733 Euro brutto im Monat und Bayern mit 4.651 Euro. Am unteren Ende stehen Mecklenburg-Vorpommern mit 3.913 Euro und Sachsen-Anhalt mit 3.970 Euro, eine Differenz von rund 800 Euro im Monat allein durch den Standort.
- Nach Berufserfahrung liegt der Sprung noch höher: Unter drei Jahren sind es 3.846 Euro, über neun Jahre 4.712 Euro.
- Und die Unternehmensgröße wirkt am stärksten von allen dreien, von 3.961 Euro in Betrieben unter 100 Mitarbeitern bis 5.544 Euro in Konzernen über 20.000 Mitarbeitern.
Für die eigene Einordnung heißt das: Wer in einem kleinen Maklerbüro in Sachsen-Anhalt einsteigt, verdient real deutlich weniger als der bundesweite Durchschnitt suggeriert, wer bei einem Großversicherer in Hessen anfängt, deutlich mehr.
Wie viel Provision bekommt ein Versicherungsvertreter?
Die Provision besteht aus zwei Teilen. Die Abschlussprovision wird einmalig für den vermittelten Vertrag gezahlt, die Bestandsprovision laufend für die Betreuung des Kunden. In der Lebensversicherung rechnet die Branche mit der Bewertungssumme, also Monatsbeitrag mal Laufzeit in Monaten, und drückt die Provision in Promille davon aus.
Ein Rechenbeispiel: Bei einer Rentenversicherung mit 200 Euro Monatsbeitrag und 30 Jahren Laufzeit ergibt sich eine Bewertungssumme von 72.000 Euro. 25 Promille davon wären 1.800 Euro. Zu dieser Zahl kursiert ein hartnäckiger Irrtum: Das Lebensversicherungsreformgesetz hat 2015 nur die Grenze gesenkt, bis zu der Versicherer Abschlusskosten bilanziell verrechnen dürfen, von 40 auf 25 Promille. Einen gesetzlichen Provisionsdeckel gibt es in der Lebensversicherung nicht. Die Gesellschaften zahlen weiterhin frei, verteilen die Provision aber häufiger über die Laufzeit. Anders in der privaten Krankenversicherung. Dort gilt seit 2012 ein echter Deckel: Nach § 50 VAG darf die Abschlussprovision im Einzelfall 3,3 Prozent der Bruttobeitragssumme nicht übersteigen, das entspricht knapp zehn Monatsbeiträgen. Branchenüblich liegen die Sätze darunter, bei sechs bis sieben Monatsbeiträgen. Vor der Regelung zahlten einzelne Häuser bis zu 18.
Ausgezahlt wird ohnehin zunächst nur ein Teil, weil die Gesellschaft eine Stornoreserve einbehält. Kündigt der Kunde früh, wird anteilig zurückgefordert. In Lebens- und Krankenversicherung beträgt diese Stornohaftungszeit fünf Jahre, in der PKV gesetzlich festgeschrieben. Für Sie heißt das: Ein Abschluss ist erst nach fünf Jahren wirklich verdient, und ein Bestand, der bleibt, ist mehr wert als ein Bestand, der wächst und wieder abfällt.
Für Makler heißt dieselbe Zahlung Courtage. Der Unterschied liegt nicht in der Höhe, sondern darin, wer den Auftrag erteilt hat. Wie Provisionssätze außerhalb der Versicherungsbranche aussehen, zeigt der Vergleich zum Handelsvertreter-Gehalt, wo je nach Produkt ganz andere Größenordnungen gelten.
Lohnt sich die Selbstständigkeit als Versicherungsvertreter?
Ein selbstständiger Versicherungsvertreter ist Gewerbetreibender, kein Freiberufler. Er meldet ein Gewerbe an, zahlt oberhalb des Freibetrags Gewerbesteuer und wird in der Regel Mitglied der IHK. Die verbreitete Annahme, Vermittler seien freiberuflich tätig, stimmt nicht und führt bei der Steuererklärung im ersten Jahr regelmäßig zu Ärger. Ob sich der Schritt überhaupt lohnt, hängt an denselben Fragen wie in anderen Vertriebsberufen auch: Selbstständigkeit für Vertriebler.
Was ändert sich beim Wechsel aus der Festanstellung?
Der häufigste Weg in die Selbstständigkeit führt aus dem angestellten Außendienst in die eigene Agentur, oft bei derselben Gesellschaft. Was Sie abgeben, ist schnell aufgezählt: Fixum, bezahlter Urlaub, Kündigungsschutz und der Arbeitgeberanteil zur Sozialversicherung.
Ein Punkt fällt dabei meistens unter den Tisch: Der Ausgleichsanspruch, den der letzte Abschnitt dieses Kapitels erklärt, entsteht erst mit dem Handelsvertretervertrag. Alles, was Sie vorher als Angestellter vermittelt haben, zählt nicht mit. Verhandeln Sie deshalb, welcher Bestand mit übergeht.
Wie lange dauert die Einkommenslücke am Anfang?
Ein bis zwei Jahre, wenn Sie bei null anfangen. Bestandsprovision entsteht erst, wenn ein Bestand da ist, und der wächst langsam. In dieser Zeit leben Sie überwiegend von Abschlussprovision und von einer Anschubvergütung der Gesellschaft.
Deren Höhe und Laufzeit stehen im Agenturvertrag, sind von Haus zu Haus verschieden und werden nicht veröffentlicht. Sie gehören deshalb auf die Liste der Fragen, die vor der Unterschrift geklärt sein müssen, zusammen mit der Frage, was passiert, wenn die Ziele im ersten Jahr nicht erreicht werden.
Die Alternative zum Nullstart ist die Bestandsübernahme. Sie übernehmen eine bestehende Agentur, häufig im Rahmen einer Nachfolge, und zahlen dafür einen Kaufpreis, der sich an den laufenden Provisionserlösen orientiert. Das Einkommen ist ab Tag eins da, dafür beginnen Sie mit Schulden.
Geht der Einstieg auch nebenberuflich?
Ja, nebenberuflich ist der Einstieg möglich und im Versicherungsvertrieb verbreitet. Zwei Punkte sollten Sie vorher klären: die Anzeigepflicht gegenüber dem Hauptarbeitgeber und ein mögliches Wettbewerbsverbot im Arbeitsvertrag, das im Finanz- und Versicherungsumfeld häufig greift.
Wann wird aus Selbstständigkeit Scheinselbstständigkeit?
Das Risiko läuft bei Ausschließlichkeitsbindung immer mit. Wer nur für eine Gesellschaft arbeitet, weisungsgebunden Termine übernimmt und keine eigenen Mitarbeiter beschäftigt, kann im Prüfverfahren der Deutschen Rentenversicherung als abhängig beschäftigt eingestuft werden, mit Nachforderungen für mehrere Jahre.
Was bleibt, wenn der Agenturvertrag endet?
Ein Ausgleichsanspruch für den aufgebauten Bestand, an dem die Gesellschaft weiter verdient. Für Versicherungsvertreter gilt eine Obergrenze von drei Jahresprovisionen. Gerechnet wird in der Praxis nach den „Grundsätzen zur Errechnung der Höhe des Ausgleichsanspruchs”, einer Vereinbarung der Branchenverbände mit eigenen Rechenwegen für Leben, Kranken und Sach.
Wichtig bei der Agenturnachfolge: Wer den Nachfolger selbst mitbringt und mit der Gesellschaft vereinbart, dass dieser an seine Stelle tritt, verliert den Ausgleichsanspruch und bekommt stattdessen den Kaufpreis vom Nachfolger. Beide Zahlen gehören nebeneinandergelegt, bevor jemand unterschreibt.
Zwei weitere Fallstricke: Wer selbst kündigt, verliert den Anspruch in der Regel, außer bei Alter, Krankheit oder wenn die Gesellschaft Anlass zur Kündigung gegeben hat. Und geltend machen müssen Sie ihn innerhalb eines Jahres nach Vertragsende. Nachzulesen in § 89b HGB, Absatz 5 enthält die Sonderregelung für Versicherungsvertreter. In vielen Fällen ist das der größte Einzelposten am Ende des Berufslebens.
Kurz gefasst:
- Gewerbe statt Freiberuf, mit Gewerbesteuer und IHK-Mitgliedschaft.
- Das erste bis zweite Jahr ist eine Einkommenslücke, außer bei Bestandsübernahme.
- Der Ausgleichsanspruch am Ende, bis zu drei Jahresprovisionen, gehört in jede Kalkulation.
Wo werden Versicherungsvertreter gesucht?
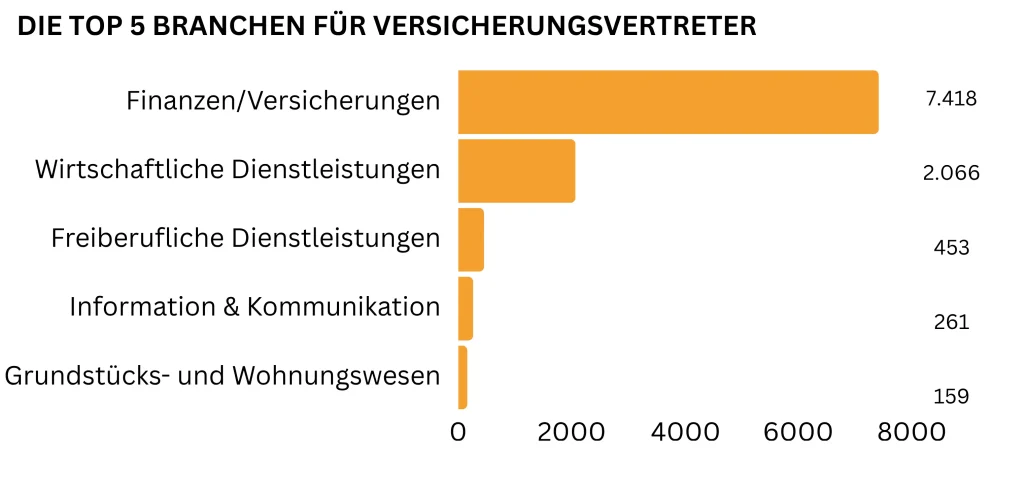
In den vergangenen zwölf Monaten haben 2.746 Firmen insgesamt 10.330 Stellenangebote für Versicherungsvertreter ausgeschrieben. Gesucht wird fast ausschließlich dort, wo die Produkte herkommen: In der Auswertung der Stellenanzeigen entfallen 7.418 Nennungen auf die Branche Finanzen und Versicherungen, mit deutlichem Abstand folgen wirtschaftliche Dienstleistungen mit 2.066.
 Quelle: © salesjob Stellenmarkt GmbH
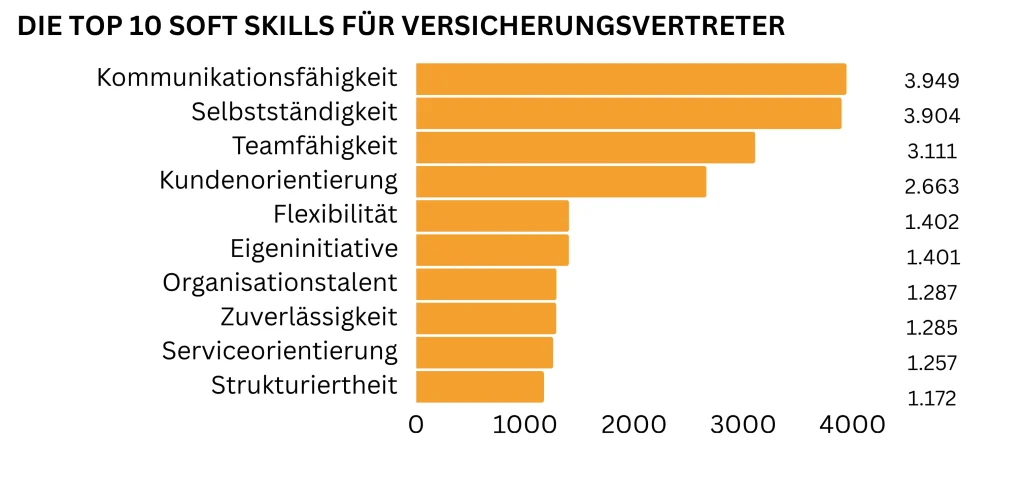
Beim Anforderungsprofil sind sich die Arbeitgeber ungewöhnlich einig. Kommunikationsfähigkeit steht mit 3.949 Nennungen an der Spitze, dicht gefolgt von Selbstständigkeit mit 3.904. Diese Kombination beschreibt den Beruf präzise: Sie führen Gespräche, und Sie organisieren sich dabei selbst.
 Quelle: © salesjob Stellenmarkt GmbH
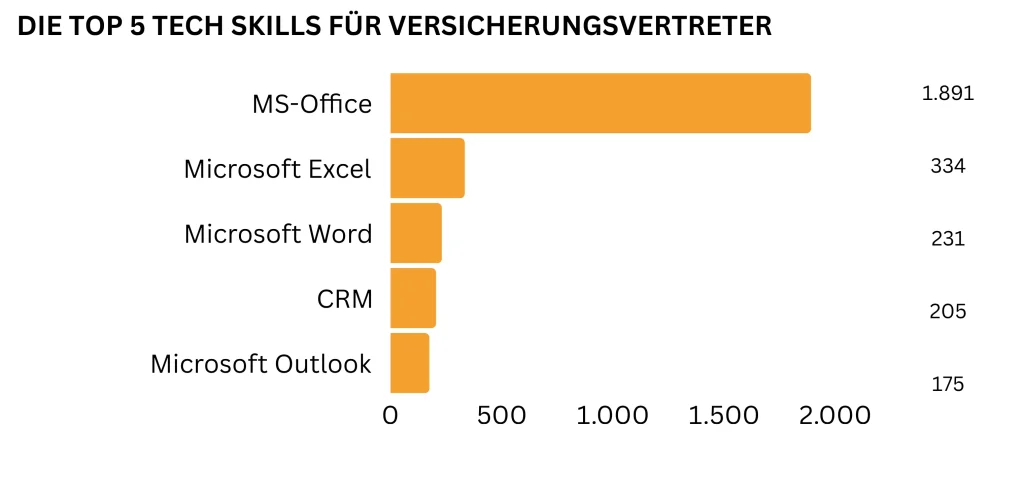
Technisch bleiben die Anforderungen überschaubar. MS-Office wird 1.891-mal verlangt, CRM-Kenntnisse nur 205-mal. Wer heute in eine Agentur einsteigt, sollte damit rechnen, dass sich dieser Wert in den nächsten Jahren nach oben bewegt, weil Bestandsführung und Nachfassprozesse zunehmend über CRM-Systeme laufen.
 Quelle: © salesjob Stellenmarkt GmbH
Bei den Sprachen dominiert Deutsch mit 918 Nennungen vor Englisch mit 498. Englisch wird vor allem in Industrieversicherung und Konzernstrukturen verlangt, im Privatkundengeschäft praktisch nie.
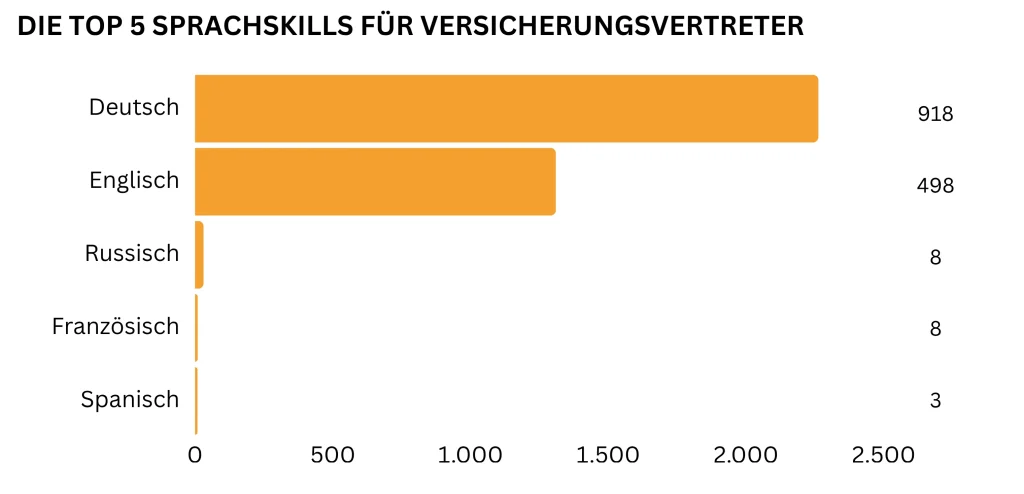 Quelle: © salesjob Stellenmarkt GmbH
Ein Hinweis zur Suche: Unter „Versicherungsvertreter” schreibt kaum ein Unternehmen aus. Die Anzeigen laufen unter Kundenberater, Vertriebspartner, Agenturleiter, Vermittler im Außendienst oder Finanzberater. Wer nur nach der Berufsbezeichnung filtert, sieht einen Bruchteil des Marktes.
Welche Kompetenzen darüber hinaus gefragt sind, lesen Sie im Überblick zu den wichtigen Skills im Vertrieb.
Einstiegspositionen im Vertrieb ansehen
➥ Zum salesjob Stellenmarkt
Häufige Fragen zum Beruf Versicherungsvertreter
Nein. Die Gesellschaft meldet Sie zum Vermittlerregister an und haftet für Ihre Beratung, eine eigene Erlaubnis entfällt damit. Den Sachkundenachweis brauchen Sie trotzdem, geprüft wird er in diesem Fall vom Unternehmen und nicht von der IHK.
Die Prüfung besteht aus einem schriftlichen und einem praktischen Teil. Die Vorbereitung dauert berufsbegleitend mehrere Monate, im Vollzeitlehrgang deutlich kürzer. Die Kosten trägt häufig die Gesellschaft, wenn ein Agenturvertrag zustande kommt.
In der Regel nicht. Der Bestand gehört der Gesellschaft, der Agenturvertrag enthält meist ein nachvertragliches Wettbewerbsverbot. Beim Vertragsende kann stattdessen ein Ausgleichsanspruch entstehen, der den aufgebauten Bestand finanziell abbildet, begrenzt auf höchstens drei Jahresprovisionen.
Rund 4.500 Euro brutto im Monat, das entspricht dem Jahreswert von 54.300 Euro bei StepStone und 56.435 Euro bei gehalt.de. Der Einstieg liegt bei etwa 3.800 Euro. Die Werte gelten für Angestellte in Vollzeit. Bei Selbstständigen schwankt der Monatswert stark, weil Abschlussprovisionen unregelmäßig anfallen.
Ja. Der Quereinstieg in den Versicherungsvertrieb ist der häufigste Weg in den Beruf. Vorgeschrieben ist keine bestimmte Vorbildung, sondern der Sachkundenachweis. Vertriebserfahrung aus anderen Branchen wird von den Gesellschaften ausdrücklich gesucht.
15 Stunden pro Kalenderjahr, seit der IDD-Umsetzung verpflichtend. Anerkannt werden Präsenzseminare, betreutes Selbstlernen und E-Learning. Die Nachweise sollten Sie aufbewahren, die IHK kann sie anfordern.
Woher stammen die Daten?
Die Daten in unseren Infografiken stammen aus deutschlandweiten Auswertungen von Stellenangeboten im Zeitraum vom 01.07.2025 bis 30.06.2026. Berücksichtigt wurden Anzeigen mit den Berufsbezeichnungen Versicherungsvertreter, Versicherungsvermittler, Versicherungsmakler, Versicherungsagent, Versicherungsvertrieb, Versicherungsberater, Generalagent, Generalvertreter, Versicherungsfachmann sowie Versicherungskaufmann/-kauffrau. Durchgeführt wurden die Auswertungen vom Marktforschungsteam von index research, dem europäischen Marktführer in der Arbeits- und Stellenmarktanalyse. Die index Anzeigendaten umfassen jährlich rund 81 Millionen Jobanzeigen und bilden damit die größte Stellenanzeigen-Datenbank Europas. Weitere Auswertungen finden Sie in unseren Studien zum Vertrieb.
Gender-Hinweis
Aus Gründen der besseren Lesbarkeit verwenden wir die geschlechtsspezifische Differenzierung nicht durchgehend, sondern meist das generische Maskulinum (z. B. „der Versicherungsvertreter“). Sämtliche Personenbezeichnungen gelten jedoch gleichermaßen für jedes Geschlecht und sollen keinerlei Benachteiligung darstellen. Die verkürzte Sprachform hat ausschließlich redaktionelle Gründe und ist wertfrei.
Beitragsbild: Adobe Stock | Farknot Architect